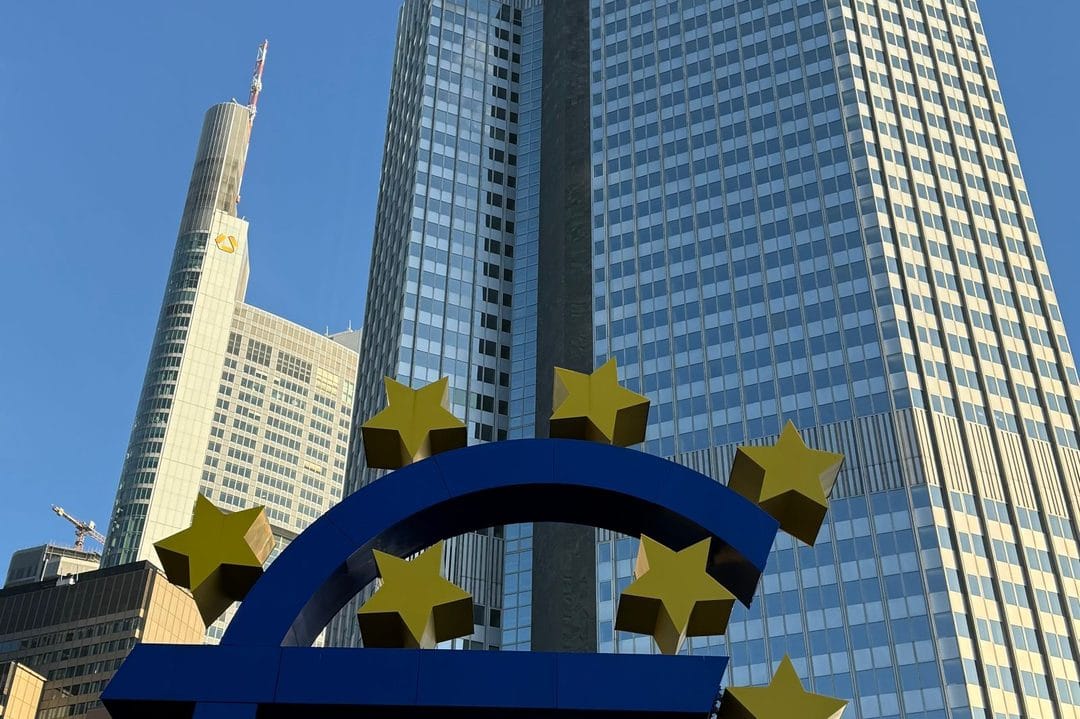
Am Mittwoch vergangener Woche saß Christine Lagarde nicht in Frankfurt am Main, sondern in Berlin vor der Presse – ein Detail, das in den ersten Meldungen fast unterging, obwohl es zeigt, wie ungewöhnlich diese EZB-Sitzung war. Am 10. September 2026 hat der EZB-Rat die Leitzinsen um 25 Basispunkte angehoben. Der Einlagenzins, der für Sparer und Banken gleichermaßen entscheidend ist, steigt von 2,25 auf 2,50 Prozent. Der Hauptrefinanzierungssatz liegt jetzt bei 2,65 Prozent, der Spitzenrefinanzierungssatz bei 2,90 Prozent. Gültig sind diese neuen Sätze ab dem 16. September 2026 – also ab heute. Wer ein Tagesgeldkonto führt oder gerade eine Baufinanzierung plant, sollte diese drei Zahlen kennen, denn sie wirken sich in den kommenden Wochen direkt auf beide Seiten der eigenen Bilanz aus.
Der zweite Zinsschritt in einem Jahr, das eigentlich ruhig werden sollte
Die Anhebung ist keine Überraschung, aber sie markiert einen Kurswechsel, den viele Ökonomen noch vor einem Jahr für unwahrscheinlich hielten. Erst im Juni 2026 hatte die EZB die Leitzinsen zum ersten Mal seit September 2023 wieder erhöht und damit eine lange Phase sinkender oder stabiler Zinsen beendet. Zur Erinnerung, wie sehr sich das Bild seitdem gedreht hat: Ende 2023 lag der Leitzins noch bei 4,5 Prozent, Ende 2024 bei 3,15 Prozent, im März 2025 dann bei 2,25 Prozent – und dort blieb er über ein Jahr lang stabil. Der jetzige Schritt auf 2,50 Prozent ist also bereits der zweite innerhalb weniger Monate, und er bricht mit der Erwartung, dass sich die Geldpolitik nach der Talsohle einfach nur seitwärts bewegt.
Der Grund liegt nicht in der Binnenkonjunktur, sondern in der Energiepolitik: Der andauernde Konflikt um den Iran hat Öl- und Gasexporte aus der Golfregion immer wieder unterbrochen, und die Energiepreise sind entsprechend gestiegen. Im August 2026 kletterte die Inflationsrate in der Eurozone auf 3,3 Prozent, deutlich über dem Zielwert der EZB von zwei Prozent. Gleichzeitig hat Eurostat am 7. September das Wirtschaftswachstum für das zweite Quartal nach oben korrigiert, von 0,4 auf 0,6 Prozent im Vergleich zum Vorquartal – ein Wert, der der EZB die Entscheidung für eine Zinserhöhung erleichtert hat, weil eine robustere Konjunktur weniger Rücksicht auf wachstumsschädliche Nebenwirkungen erfordert.
Was das für Ihr Tagesgeld bedeutet
Für Sparer ist die Richtung zunächst positiv, auch wenn der Effekt nicht sofort in jedem Depot ankommt. Banken reagieren bei Zinserhöhungen erfahrungsgemäß schneller als bei Senkungen, weil sie im Wettbewerb um Einlagen stehen – wer zu spät erhöht, verliert Kunden an die Konkurrenz. Im September 2026 liegen die Topangebote bei Tagesgeld bereits bei bis zu 4,0 bis 4,25 Prozent, allerdings fast ausschließlich als befristete Aktionszinsen für Neukunden. Consorsbank bietet aktuell 3,6 Prozent für fünf Monate, die Postbank 3,2 Prozent für Neukunden – nach Ablauf der Aktionsphase fällt der Zins bei den meisten Anbietern spürbar zurück auf das Niveau des Dauerangebots.
Genau hier liegt die Falle, die viele übersehen: Ein Vergleichsportal zeigt den Höchstzins prominent an der Spitze, aber die entscheidende Zahl steht meist im Kleingedruckten. Wir empfehlen, bei jedem Tagesgeldangebot explizit nach dem Zins nach Ablauf der Aktionsphase zu fragen und diesen mit dem aktuellen Dauerzins der eigenen Hausbank zu vergleichen – wer das nicht tut, zahlt am Ende die Wechselkosten für einen Zinsvorteil, der nach vier oder fünf Monaten verpufft ist.
Festgeld als Alternative zur Zinsunsicherheit
Wer die 2,50-Prozent-Erhöhung für die kommenden Monate absichern will, kann über eine Festgeldtreppe nachdenken: mehrere Tranchen mit gestaffelten Laufzeiten von sechs, zwölf und vierundzwanzig Monaten, sodass regelmäßig ein Teil des Kapitals wieder frei wird und vom jeweils aktuellen Zinsniveau profitiert. Diese Strategie eignet sich vor allem für Beträge, die nicht kurzfristig verfügbar sein müssen – für den Notgroschen bleibt Tagesgeld trotz der niedrigeren Dauerzinsen die richtige Wahl, weil die tägliche Verfügbarkeit im Ernstfall wichtiger ist als 0,3 Prozentpunkte mehr Rendite.
Was das für Ihre Baufinanzierung bedeutet
Bauzinsen hängen nicht direkt am Leitzins der EZB – das ist einer der am häufigsten missverstandenen Zusammenhänge in der Baufinanzierung. Banken refinanzieren Immobilienkredite über Pfandbriefe und Bundesanleihen, deren Renditen sich an den langfristigen Kapitalmarktzinsen orientieren, nicht am kurzfristigen Leitzins. Trotzdem gibt es eine indirekte, aber spürbare Kopplung: Steigt der Leitzins, wird Geld am Markt insgesamt knapper und teurer, und die Kapitalmarktzinsen ziehen in der Regel nach.
Aktuell, im September 2026, liegen die Topzinsen für eine zehnjährige Sollzinsbindung zwischen 3,9 und 4,3 Prozent effektiv, je nach Kreditinstitut und Beleihungsauslauf. Interhyp nennt 4,2 Prozent, Dr. Klein eine Spanne von 3,93 bis 4,47 Prozent, baufivergleich.de rechnet mit 4,06 Prozent bei 60 Prozent Beleihung und bis zu 4,48 Prozent bei 90 Prozent. Die Immobilienbranche hatte den Zinsschritt der EZB bereits eingepreist, bevor er offiziell verkündet wurde – das erklärt, warum die Bauzinsen in den vergangenen Wochen kaum noch gestiegen sind, obwohl die Erhöhung feststand.
Entscheidend ist deshalb weniger die Erhöhung selbst als die Frage, wie es weitergeht.
Wer aktuell eine Anschlussfinanzierung plant, sollte nicht auf sinkende Zinsen warten. Ein Forward-Darlehen lässt sich schon bis zu 66 Monate vor dem eigentlichen Zinsende abschließen und friert die aktuellen Konditionen ein – gegen einen kleinen Zinsaufschlag, der sich fast immer lohnt, wenn die Zinsen zum Ablauf der Bindung tatsächlich höher liegen als heute. Für Bauherren, die noch am Anfang der Finanzierung stehen, gilt dieselbe Logik: Wer sich auf eine längere Zinsbindung von fünfzehn statt zehn Jahren festlegt, zahlt zwar einen etwas höheren Nominalzins, kauft sich damit aber Planungssicherheit über einen Zeitraum, in dem laut den meisten Prognosen eher mit weiteren Schwankungen als mit einer schnellen Rückkehr zu den Nullzinsen von 2021 zu rechnen ist.
Wie uneinig sich die Ökonomen über den nächsten Schritt sind
Innerhalb der EZB und unter unabhängigen Volkswirten gibt es keine einheitliche Linie darüber, ob dies der letzte Zinsschritt für 2026 war. Felix Schmidt, Chefvolkswirt bei Berenberg, äußerte sich vor der Sitzung skeptisch und argumentierte, die Inflation werde nahezu ausschließlich durch die gestiegenen Energiepreise getrieben – ein Angebotsschock, den die EZB mit einer strafferen Geldpolitik nicht beheben könne. Er warnte davor, die Konjunktur der Eurozone ohne echten Nutzen abzuwürgen. Auf der anderen Seite hält Felix Feather, Ökonom bei Aberdeen Investments, es für plausibel, dass die EZB den Leitzins nun für längere Zeit bei 2,50 Prozent belässt, sofern sich die Lage im Nahen Osten nicht weiter zuspitzt und keine Zweitrundeneffekte auf Löhne und andere Preise entstehen.
Für Verbraucherinnen und Verbraucher heißt das in der Praxis: Verlassen Sie sich nicht auf eine einzelne Prognose, egal wie überzeugend sie klingt. Die Voraussetzung für stabile oder gar sinkende Zinsen ist eine Entspannung im Iran-Konflikt, die derzeit nicht absehbar ist. Wer seine Finanzplanung – ob Sparziel oder Immobilienkauf – auf eine schnelle Rückkehr zu niedrigeren Zinsen aufbaut, geht ein Risiko ein, das sich in den vergangenen zwei Jahren schon mehrfach nicht ausgezahlt hat.
Was jetzt konkret zu tun ist
- Tagesgeld: Aktionszins und Dauerzins getrennt vergleichen, nicht nur die Schlagzeile auf dem Vergleichsportal
- Festgeld: Bei größeren Rücklagen eine Treppe aus mehreren Laufzeiten erwägen, um regelmäßig vom aktuellen Zinsniveau zu profitieren
- Anschlussfinanzierung: Wer innerhalb der nächsten fünf Jahre eine neue Zinsbindung braucht, sollte ein Forward-Darlehen durchrechnen lassen – die meisten Banken bieten dazu ein kostenloses Erstgespräch an
- Neubaufinanzierung: Zinsbindung nicht allein am niedrigsten Nominalzins ausrichten, sondern die eigene Planungssicherheit einpreisen, gerade in einer Phase mit geopolitisch bedingter Unsicherheit
Die nächste geldpolitische Sitzung der EZB findet in sechs Wochen statt. Bis dahin bleibt der 16. September 2026 das Datum, an dem sich die Rahmenbedingungen für Sparer und Kreditnehmer in Deutschland zuletzt verändert haben – und an dem sich zeigen wird, wer seine Konten und Verträge rechtzeitig überprüft hat.